01
La ventaja está en la mecánica, no en la predicción
Cita literal
“The edge is in optimizing your mechanics.”
La ventaja está en optimizar tu mecánica.
Resumen · paráfrasis
- Nadie sabe qué va a hacer el mercado: rechaza la «bola de cristal».
- Ventaja mecánica: no meter más dinero en lo que va mal, no operar demasiado grande, recoger beneficios pronto.
- Operar cuando la volatilidad está alta y la oportunidad es mejor.
02
El tamaño de la posición es la clave del riesgo
Cita literal
“Control your trade size and you essentially control your risk.”
Controla el tamaño de la operación y, en esencia, controlas tu riesgo.
“Genius fails when you get too big size-wise.”
El genio fracasa cuando el tamaño se hace demasiado grande.
Resumen · paráfrasis
- Puedes perder muchas operaciones y volver al día siguiente si el tamaño está controlado.
- Su ejemplo: Long-Term Capital Management, el fondo con premios Nobel que casi arrastra al mercado por operar demasiado grande.
03
Frecuencia antes que convicción
Cita literal
“It's frequency, not conviction.”
Es frecuencia, no convicción.
Resumen · paráfrasis
- Ley de los grandes números: hacen falta muchas ocurrencias para que la estadística juegue a tu favor.
- Dice hacer entre 15.000 y 17.000 operaciones al año.
- Más operaciones con tamaño controlado: mejor resultado con el tiempo, no mañana ni el mes que viene.
04
La experiencia real no tiene sustituto
Cita literal
“…there is no substitute for getting involved in the markets.”
…no hay sustituto para meterse en los mercados.
“The value isn't the return. It's the calibrated judgment under uncertainty.”
El valor no está en la rentabilidad, sino en el criterio calibrado ante la incertidumbre.
Resumen · paráfrasis
- Se puede empezar con muy poco dinero, buscando el mayor número de ocurrencias.
- Ahí se aprende a defender, ajustar y plantear estrategias.
05
Tu referencia no es el S&P 500
Cita literal
“I believe that beating a benchmark is irrelevant.”
Creo que batir un índice de referencia es irrelevante.
Resumen · paráfrasis
- Compárate con el tipo libre de riesgo, no con el S&P 500.
- Su ejemplo: con un tipo libre de riesgo del 5 %, exigirse 3× (15 %) o 5× (25 %) por el tiempo que le dedicas.
- Un año de caída del S&P no se mide con «no he perdido porque no he operado».
06
Solo controlas la apertura
Cita literal
“You own your opening trade.”
Lo único tuyo es la apertura de la operación.
“You can't control what happens after you make a trade.”
No puedes controlar lo que pasa después de abrirla.
Resumen · paráfrasis
- Al abrir sí decides: liquidez, volatilidad (ni demasiado baja ni demasiado alta), riesgo binario, probabilidad de éxito y movimiento esperado.
- Una vez abierta, esa es tu probabilidad y ese es tu movimiento esperado.
07
La siesta de 40 años
Cita literal
“…one of the biggest risks in life is what I call the 40-year nap.”
…uno de los mayores riesgos de la vida es lo que llamo la siesta de 40 años.
“As soon as you outsource the decision-making of what you're going to do with your money to somebody else, you've already lost.”
En cuanto delegas en otro la decisión de qué hacer con tu dinero, ya has perdido.
Resumen · paráfrasis
- A los 25 te dicen «déjanos cuidar de tu dinero»; cierras los ojos y despiertas a los 65 sin entender los mercados.
- Su crítica: una industria con conflicto de interés, porque gana dinero gestionando el tuyo.
08
Saber explicar la mecánica vale más que opinar
Cita literal
“Once you can articulate the mechanics of trading, you can articulate everything.”
Cuando sabes explicar la mecánica del trading, sabes explicarlo todo.
“Nobody wants to hear necessarily what you think.”
Nadie quiere oír, necesariamente, lo que tú crees.
Resumen · paráfrasis
- Decir «creo que Nvidia irá a 400» no aporta nada; explicar la volatilidad, sí.
- Lo aprendido operando (probabilidades, riesgo) se traslada a la empresa y a otras decisiones.
09
La IA como copiloto, no como piloto
Cita literal
“…your mechanics are in line or your mechanics are not in line.”
…tu mecánica está en orden, o tu mecánica no está en orden.
Resumen · paráfrasis
- Ve la IA como un ángel en el hombro que revisa la operación antes de abrirla.
- No cree en un bot que opere por ti.
- Sí en herramientas que vigilen la cartera a todas horas, el riesgo de cola y los errores.
10
El riesgo de cola
Cita literal
“What's the biggest thing that scares most people? It's tail risk.”
¿Qué es lo que más asusta a la mayoría? El riesgo de cola.
Resumen · paráfrasis
- Hasta 2 desviaciones típicas (≈95 % de probabilidad) se puede controlar.
- A 3 desviaciones es apenas cuantificable; a 4, 5 o 7, según él, no se puede cuantificar.
- Ahí ve el papel de la IA para el inversor particular.
11
Velocidad por encima de todo
Cita literal
“Speed over everything else.”
Velocidad por encima de todo.
“It is way more valuable in life to be fast than it is to be right.”
En la vida vale mucho más ser rápido que tener razón.
Resumen · paráfrasis
- Si tomas muchas decisiones, te equivocarás a menudo; para él eso es bueno, porque estás decidiendo mucho.
- Su trayectoria: parqué del CBOE desde 1981 → thinkorswim → tastytrade → Lost Dog.
12
Qué separa a los que funcionan
Cita literal
“…not necessarily the most disciplined, but they're the most consistent with respect to mechanics.”
…no necesariamente los más disciplinados, sino los más constantes en su mecánica.
Resumen · paráfrasis
- Lo primero, el número de ocurrencias.
- Recoger beneficios cuando se puede, sin intentar exprimir hasta el último céntimo.
- Vigilar la liquidez y la volatilidad.
13
El terreno de juego está nivelado
Cita literal
“The technology has really leveled the playing field.”
La tecnología ha nivelado de verdad el terreno de juego.
“You're never disadvantaged to the counterparty.”
Nunca estás en desventaja frente a la contrapartida.
Resumen · paráfrasis
- Las comisiones cero y la estandarización han abierto el mercado a todo el mundo.
- Antes, quien hacía de creador de mercado tenía ventaja; hoy, dice, ya no.
14
¿Qué haría con 10.000 $?
Cita literal
“I would be super aggressive but small.”
Sería muy agresivo, pero pequeño.
“I would use a couple thousand dollars of that money to try a variety of different strategies.”
Usaría un par de miles de ese dinero para probar estrategias distintas.
Resumen · paráfrasis
- Covered calls, venta de puts, spreads de crédito, mariposas.
- Si empezaste con un millón y te quedan 10.000, algo está roto: averigua qué, reduce el tamaño y diversifica.
15
Sé un oportunista
Cita literal
“Hand down fluency, not fear.”
Transmite soltura, no miedo.
“Always be an opportunist.”
Sé siempre un oportunista.
Resumen · paráfrasis
- El miedo revierte a la media: no lo controlas.
- Cuando llega la oportunidad hay que tener liquidez disponible, conocimiento y disposición a especular.
Mi lectura
Lo que comparto y lo que no aplica igual si operas desde España
En lo esencial coincido con Sosnoff: la ventaja está en la mecánica y no en adivinar, el tamaño de la posición es la primera defensa, y hacen falta muchas ocurrencias para que la estadística se note. Pero una charla para público estadounidense no se traslada tal cual al inversor minorista español. Estos son los matices.
1. La frecuencia tiene un coste
Sosnoff dice hacer entre 15.000 y 17.000 operaciones al año y habla de opciones «casi gratis». La ley de los grandes números sigue valiendo, pero con comisión por contrato y horquillas en opciones poco líquidas, cada ocurrencia cuesta. Con una cuenta pequeña, la pregunta útil es cuántas ocurrencias te puedes permitir sin que las comisiones se coman la ventaja.
2. La normativa cambia la caja de herramientas
Su lista para empezar con 10.000 $ (covered calls, venta de puts, spreads de crédito, mariposas) se puede aplicar desde España. Donde sí hay restricción es en la venta de calls descubiertas: desde 2025, a muchos clientes minoristas españoles su bróker no les deja abrirlas. Estrategias como el strangle vendido o el ratio de calls hay que montarlas con riesgo definido, por ejemplo como iron condor o limitar "por arriba" el riesgo.
3. «Rápido antes que acertar»: cuidado con el sesgo de supervivencia
Que los triunfadores que conoce decidan rápido no demuestra que decidir rápido lleve al éxito: los rápidos que se arruinaron no dan conferencias. En opciones, la rapidez solo es una virtud si el tamaño está controlado (idea 02). Él mismo lo matiza al final: «just keep your trade size small».
4. Un dato optimista sin fuente
En el coloquio afirma que, de cada 400 asistentes, 200 batirán «cualquier referencia» con el tiempo. No aporta la fuente. La investigación académica sobre minoristas en opciones apunta más bien a lo contrario: Bryzgalova, Pavlova y Sikorskaya (Journal of Finance, 2023) concluyen que el minorista en opciones «pierde dinero de media», en parte por las horquillas de las opciones semanales que prefiere (un 12,6 % de media).
5. Colas gruesas, no incuantificables
Dice que más allá de tres desviaciones típicas el riesgo «no se puede cuantificar». El problema real es otro: los rendimientos del mercado tienen colas más gruesas que la distribución normal, así que los modelos que la usan infravaloran los movimientos extremos. Se puede medir; lo que no se puede es fiarse de la normal para hacerlo.
6. Una errata histórica
Presenta Long-Term Capital Management como el fondo de «cuatro premios Nobel que escribieron Black-Scholes». En realidad eran dos, Robert Merton y Myron Scholes (Nobel de 1997), y Fischer Black había muerto en 1995. La lección sobre el tamaño sigue siendo válida.
7. Quién habla
Sosnoff critica a una industria financiera con conflicto de interés, y tiene razón en buena parte. Conviene recordar también que habla el fundador de thinkorswim y tastytrade: su interés en que la gente opere más es legítimo, pero existe.
Descarga
La infografía completa
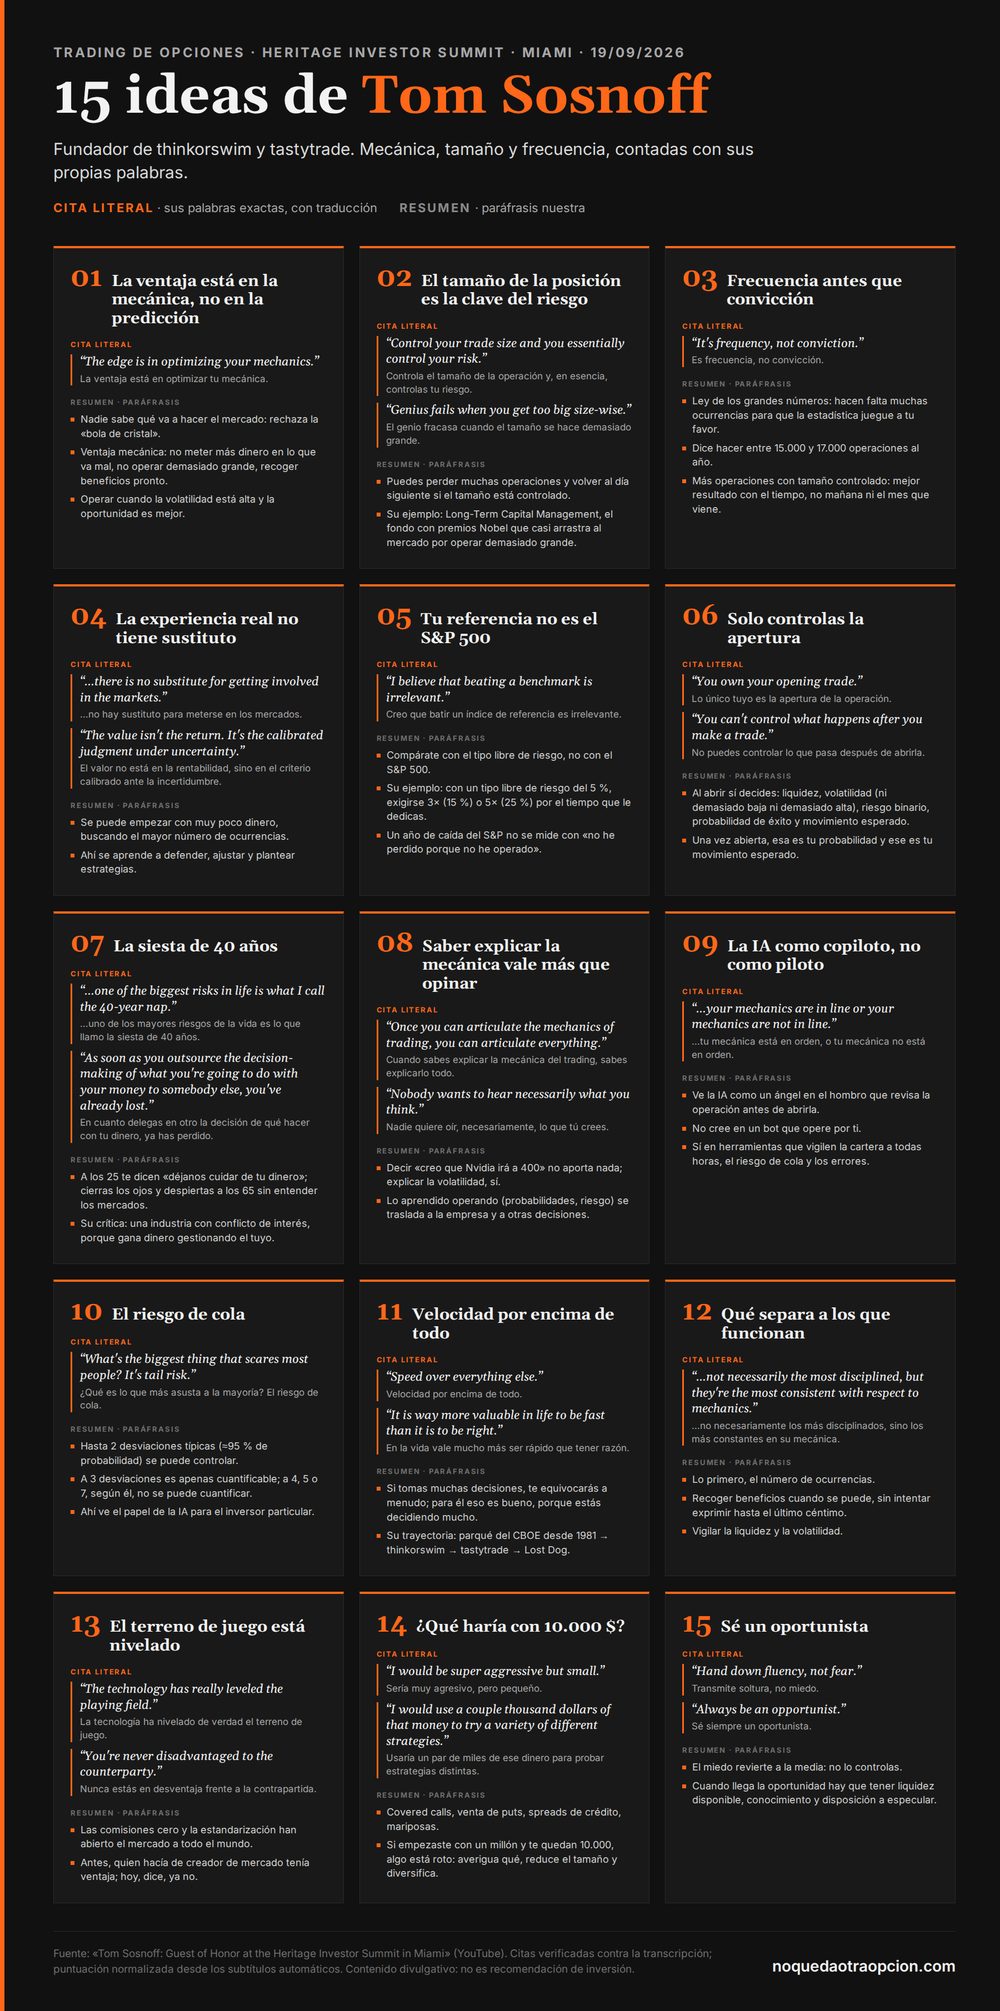
15 ideas de Tom Sosnoff, en una imagen
Las quince ideas con sus citas literales y su traducción. Úsala libremente citando la fuente.
Descargar PNG →
Newsletter
¿Te sirve este tipo de análisis?
En la newsletter comparto la mecánica de las opciones con el mismo criterio: sin promesas y con los matices. Al suscribirte te llega también mi lista de comprobación antes de abrir una opción.
Si el formulario no carga, puedes suscribirte en esta página.
Cómo se ha hecho
Sobre las citas
Todas las frases marcadas como cita literal se han cotejado palabra por palabra con la transcripción del vídeo de la charla en YouTube. Proceden de subtítulos automáticos, así que se ha normalizado la puntuación y se han quitado muletillas; «…» indica que la cita es un fragmento de una frase más larga. Las traducciones son mías.
Lo marcado como resumen es una paráfrasis de lo que explica, no sus palabras. Las ideas del ponente anterior (sobre gamma negativa y la reacción del mercado tras la Fed) no se atribuyen aquí a Sosnoff.
Contenido divulgativo. No es asesoramiento financiero ni una recomendación de operación.
← Volver a Recursos